Почему автопроизводители делают ставку на гигантские электрические кроссоверы
Аналитики PwC прогнозируют рост доли батарейных электромобилей в мировом автопроизводстве с 18% до 30% в ближайшие пять лет.
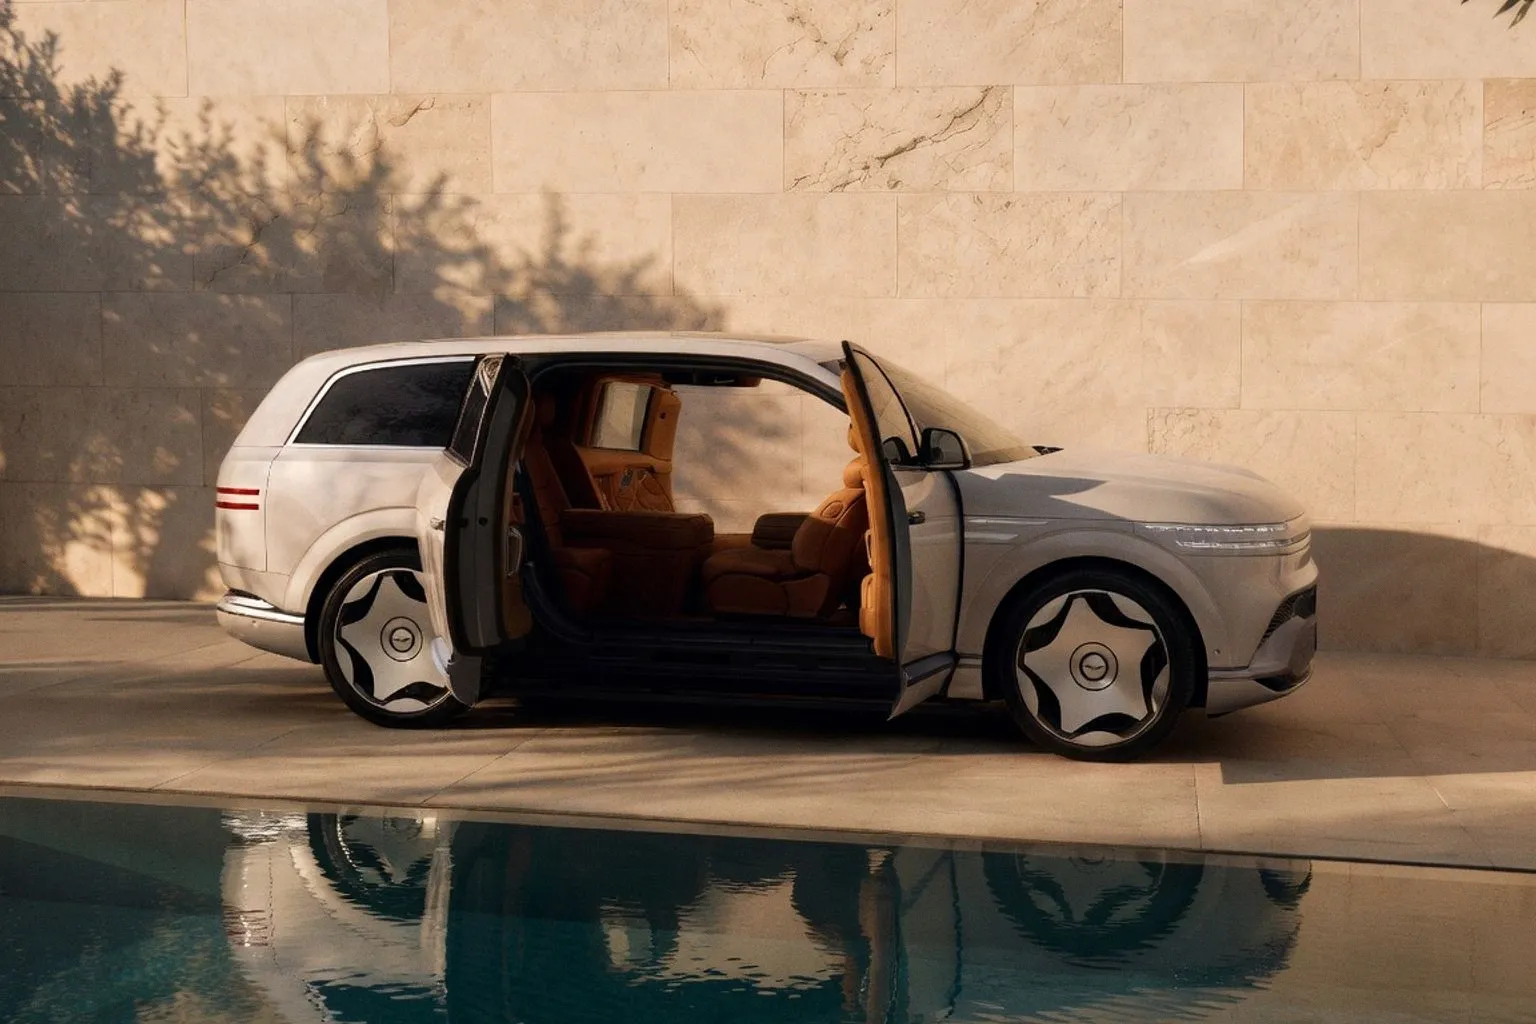
Параллельно корейское издание Maeil Business Newspaper фиксирует: формируется сегмент «больших и сверхбольших» электрических кроссоверов длиной свыше пяти метров. Связь между сигналами прямая — рынок созрел для очередного витка габаритов.
Зачем рынку пятиметровый EV
Большой EV-SUV — это не просто растянутая платформа с увеличенной батареей. Это отдельная продуктовая категория со своим ценовым потолком, где практичность семейной машины пытаются совместить с электрической силовой установкой. WhichCar тестирует тренд на примере Kia EV9 GT — практичный кроссовер с GT-пакетом, где к утилитарности добавлена заявка на динамику.
Маркетологи предпочитают не уточнять одну вещь: каждый лишний сантиметр длины — это прибавка в массе, которая сразу бьёт по эффективности и ускоряет деградацию тяговой батареи. Покупатель узнаёт об этом обычно после первой холодной зимы.
PwC: цифры и география
Основа прогноза — опрос 720 руководителей автокомпаний из 33 стран, проведённый весной 2026 года. Глобально доля ДВС просядет с 60% до 41%, в Китае — с 43% до 29%, при этом доля BEV в КНР вырастет с 29% до 40%. В Китае кривая сдвига, по данным PwC, ощутимо круче, чем в среднем по миру.
Доля компаний, использующих ИИ и продвинутые цифровые инструменты в производстве, R&D, цепочках поставок и продажах, вырастет с 47% до 72% к 2030 году. 51% топ-менеджеров назвали ИИ ключевой технологией для стратегии — это выше приоритета тяговых батарей и электроприводов (41%). Внутриавтомобильное ПО и связность — третье место (39%).
Харальд Виммер, партнёр PwC Germany, формулирует жёстко: «Автомобиль больше не определяется сталью, покидающей завод, — его всё больше определяют софт, цифровые сервисы и аналитика данных». Для больших EV-SUV это означает, что OTA-обновления способны менять поведение машины сильнее, чем новая ступень трансмиссии.
География спроса смещается в Азию. Западная Европа как «топ-3» рынок роста теряет позиции: с 44% до 26%. Южная Азия растёт с 24% до 45%, Юго-Восточная — с 31% до 44%. Платформы длиннее пяти метров нужны прежде всего азиатскому покупателю, до европейского рынка они доберутся по остаточному принципу.
46% респондентов главным конкурентом считают новых игроков из технологического и энергетического секторов. 80% так называемых future-fit игроков декларируют высокую толерантность к стратегическому риску. Сегмент больших EV-SUV будут делить не только традиционные концерны — здесь ждут сильных выскочек.
Вердикт
Плюсы:
— Сегмент вышел из стадии выставочных концептов: появляются серийные машины с конкретной ценовой привязкой.
— Софт становится полноправным элементом продукта, а не довеском к батарейке.
— Диверсификация географии спроса снижает зависимость от одного рынка.
Минусы:
— Габариты бьют по эффективности и ускоряют деградацию батареи — параметру, о котором маркетинг предпочитает молчать.
— Ценник уходит за пределы массового сегмента, ограничивая аудиторию.
— Конкуренция со стороны неавтомобильных игроков заставит традиционные бренды либо ускориться, либо уступить долю.
Следить стоит за конкретными цифрами по запасу хода и скорости деградации тяговой батареи на длинной дистанции — именно эти параметры покажут, совершил ли «большой электрический кроссовер» переход из гаджетной демонстрации в рабочий инструмент.